Trading vs. invertir a largo plazo: dos maneras de usar tu dinero
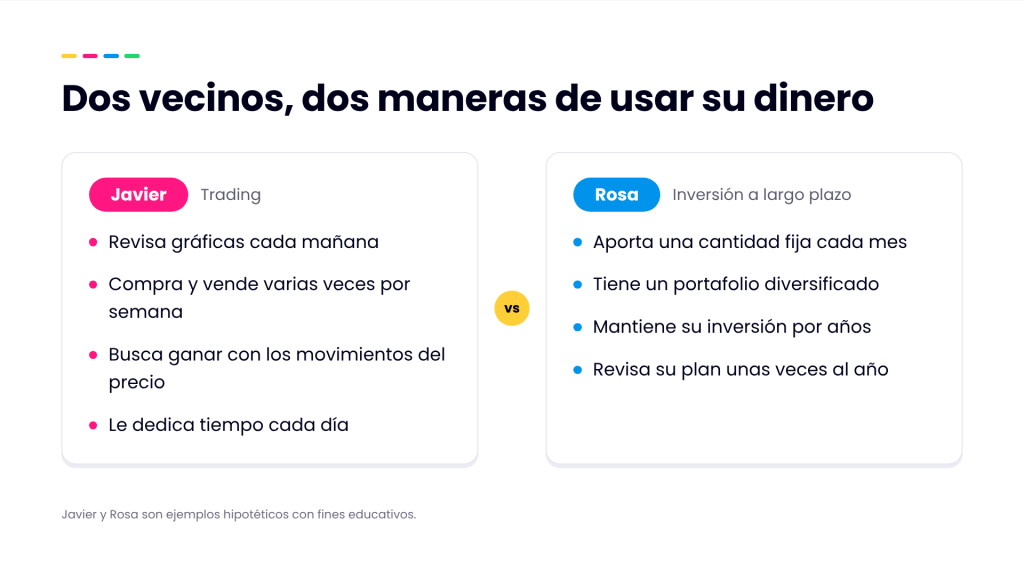
Imagina a dos vecinos, Javier y Rosa. Los dos tienen un pequeño negocio y quieren que su dinero crezca.
Javier escoge acciones por su cuenta en una app. Revisa gráficas antes de abrir el negocio, compra y vende varias veces por semana y busca ganar con los movimientos del precio.
Rosa aporta cada mes a un portafolio diversificado y lo revisa unas cuantas veces al año.
Cada camino pide cosas distintas:
| Criterio | Javier: trading | Rosa: inversión diversificada a largo plazo |
|---|---|---|
| Objetivo | Ganar con cambios de precio en poco tiempo | Que su dinero pueda crecer con los años |
| Horizonte | Días, semanas o meses | Años o décadas |
| Frecuencia | Varias operaciones por semana | Un aporte al mes |
| Tiempo | Seguir el mercado casi a diario | Revisar el plan unas veces al año |
| Cómo decide | Precio, tendencias y noticias | Metas, plazo y tolerancia al riesgo |
| Costos | Posibles comisiones, diferencia entre precio de compra y venta, e impuestos en cada venta con ganancia | Gastos de los fondos o cuota de administración |
| Riesgos | Pérdidas rápidas, decidir bajo presión, depender de pocas empresas | Caídas del mercado que pueden durar, necesitar el dinero antes de tiempo |
El trading implica estar listo para reaccionar rápido y, con práctica, algunas personas desarrollan habilidad. Pero para hacerlo bien necesitas tiempo, disciplina y estómago para aguantar pérdidas. Invertir a largo plazo pide paciencia para no soltar el plan cuando el mercado cae. Ninguno de los dos asegura ganancias.
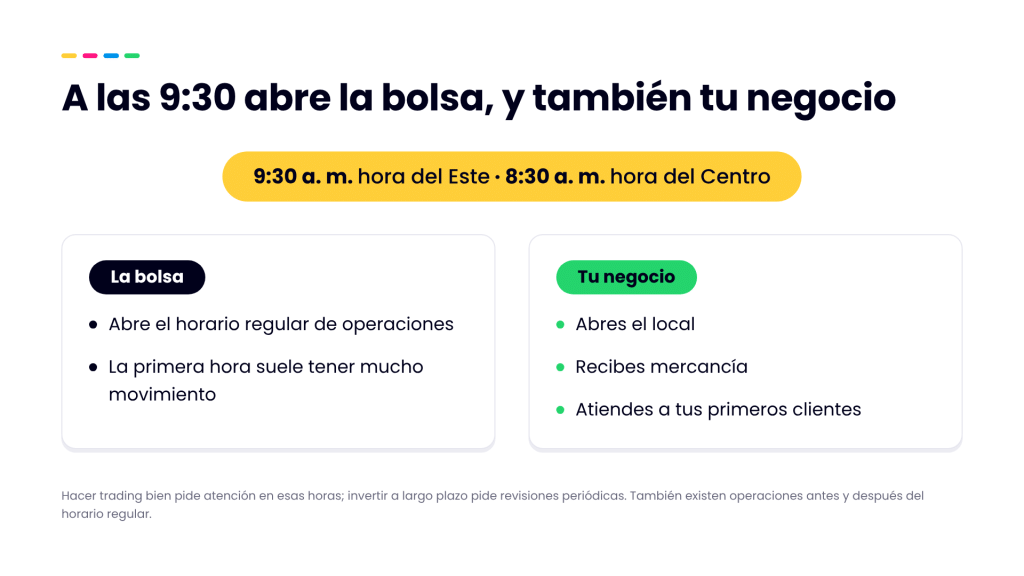
En EE. UU., las ganancias de inversiones que mantuviste un año o menos generalmente pagan impuestos como ingreso ordinario. Las reglas fiscales pueden variar según tu situación.
El day trading, comprar y vender el mismo día, es solo una forma de trading. Javier no hace day trading.
Lo que hay detrás de una acción
Comprar una acción es comprar un pedacito de una empresa. Antes de hacerlo, conviene entender:
- Qué vende la empresa y cómo gana dinero.
- Si sus ingresos crecen y si ya tiene ganancias.
- Quién compite con ella.
- Cuánto debe.
- Qué riesgos reconoce la propia empresa.
- Si el precio tiene sentido frente a lo que vale el negocio.
Conocer la marca o que te guste el producto no reemplaza este análisis. Una empresa con mucho futuro no necesariamente es buena compra a cualquier precio.
Un ejemplo: el 26 de octubre de 2026, Anthropic, la empresa de inteligencia artificial, presentó ante la SEC su registro Form S-1 para su posible salida a bolsa. Eso no significa que sus acciones ya se puedan comprar. Solo la sección de factores de riesgo tiene más de 90 páginas. Esa extensión no dice si la empresa es más o menos riesgosa, pero da una idea de cuánto hay que leer. Tres de esos riesgos:
- Cómputo: si no consigue suficiente capacidad de cómputo, podría quedarse atrás con sus modelos; además, depende de pocos proveedores.
- Ganancias: reportó pérdidas netas en 2023, 2024 y 2025.
- Clientes: buena parte de sus ingresos viene de un número limitado de clientes.
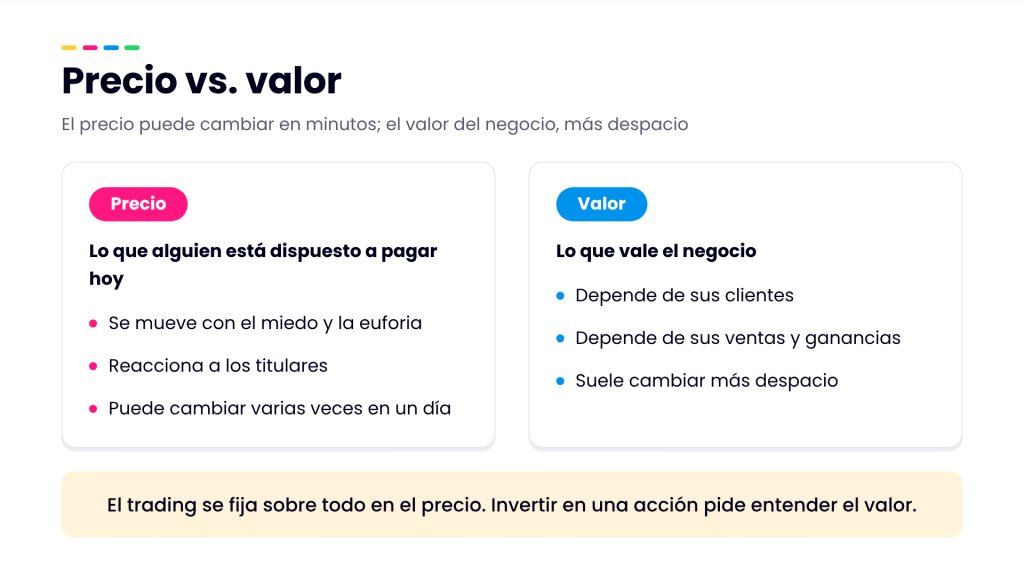
Son riesgos que podrían pasar, no predicciones. Y entenderlos es un trabajo distinto al del trading, que se fija sobre todo en el precio.
Qué dicen los estudios sobre el trading frecuente
Brad Barber y Terrance Odean estudiaron 66,465 hogares de EE. UU. que invertían con una casa de bolsa de descuento entre 1991 y 1996. El 20% que más compraba y vendía obtuvo un retorno neto de 11.4% al año; un índice del mercado obtuvo 17.9%. La diferencia vino sobre todo de los costos de operar.
Es un estudio de otra época: seis años, una sola casa de bolsa y costos más altos que los de hoy. No predice resultados ni dice qué le conviene a cada persona. Lo que muestra es que, cuando operas mucho, los costos pueden pesar. Los resultados pasados no garantizan resultados futuros.
Largo plazo no es lo mismo que diversificar
Invertir en acciones individuales a largo plazo también es posible: compras una acción y te la quedas por años. Pero tu resultado depende de una sola empresa.
Un portafolio diversificado reparte tu dinero entre muchas empresas y tipos de inversión. Una forma de lograrlo son los ETFs, fondos que reúnen muchas acciones o bonos y se compran en la bolsa.
Pero los ETFs varían mucho. Algunos incluyen cientos de empresas de muchos sectores. Otros se concentran en una industria, como los semiconductores, y se mueven casi al ritmo de ese sector. Antes de elegir uno, revisa en qué invierte y cuánto cuesta.
Diversificar puede reducir lo que dependes de una sola empresa o sector, pero no garantiza ganancias ni evita todas las pérdidas. Para entender por qué el mercado sube y baja, lee nuestra guía sobre volatilidad del mercado.
Invertir a largo plazo para construir patrimonio
Antes de decidir qué comprar, pregúntate qué quieres construir con tu dinero. Si tu objetivo es formar un patrimonio, mirar tu progreso a lo largo de los años puede ayudarte a darle sentido a tu estrategia de inversión.
En este video, Carlos García, CEO de Finhabits, explica dos etapas del camino: llegar a un patrimonio neto de cero y alcanzar los primeros $100,000 invertidos.
Cómo empezar a invertir con un plan
Si quieres empezar, un plan sencillo puede ayudarte a decidir con calma:
- Tu meta: retiro, la universidad de tus hijos, una casa o un patrimonio aparte de tu negocio.
- Tu plazo: cuántos años faltan para usar ese dinero.
- Tu tolerancia al riesgo: cuánto podrías ver bajar tu inversión sin cambiar el plan.
- Tu colchón: separa el dinero del negocio, el de emergencias y el de inversión.
- Tu presupuesto: una cantidad que puedas sostener mes a mes.
- Los costos: comisiones, gastos de los fondos y cuotas de administración.
- Aportes y revisiones: aportar cada mes puede ayudarte a crear el hábito, aunque no garantiza ganancias. Revisa tu plan cuando cambie tu situación.
Si decides dar el paso, en Finhabits puedes invertir con carteras diversificadas de ETFs, aportes automáticos, rebalanceo y atención en español e inglés, según el tipo de cuenta. Tu cartera se arma según tu meta y tu tolerancia al riesgo. Conoce cómo funciona invertir con Finhabits.
Trading o inversión: elige con información
Trading o inversión a largo plazo: la diferencia no está en la acción, sino en lo que cada camino te pide en tiempo, análisis, costos y riesgo. Elige el que vaya con tus metas y con el riesgo que puedes aguantar. Y si escoger acciones no es lo tuyo, también es posible invertir sin elegir acciones individuales, con un portafolio diversificado.
Fuentes
- Anthropic, PBC. Form S-1 Registration Statement. SEC, 26 de octubre de 2026.
- Barber, B. y Odean, T. (2000). Trading Is Hazardous to Your Wealth. The Journal of Finance, 55(2).
- SEC / Investor.gov. Day Trading.
- SEC / Investor.gov. Asset Allocation.
- SEC. Investor Bulletin: Investing in an IPO.
Si estás listo para invertir, puedes empezar acá.
Invertir conlleva riesgos, incluyendo la posible pérdida del capital. Los resultados pueden variar según las condiciones del mercado. Este contenido es solo con fines informativos y no constituye asesoría financiera, legal ni fiscal. Considera consultar a un profesional financiero calificado antes de tomar decisiones de inversión.
Este contenido es preparado y revisado por el equipo de Finhabits para garantizar claridad y precisión. Es de carácter educativo únicamente.